FOMC(2026年9月)に対する見方
以下では、FOMCの概要を確認したうえで、専門家の視点としてPIMCOの見方を紹介し、最後に自分自身が受けた印象を書いています。
1.FOMCの概要
今回のFOMCの内容をまとめています。③と④は、より詳しく確認したい方向けの参考情報です。なお、今回のFOMCの公式ページはこちらです。
①声明
2026年9月15日・16日に行われたFOMCでは、25bpの利上げが12対0の全会一致で決定されました。これによりFFレートの誘導目標は、3.75–4.00%になりました。また、経済活動が堅調であること、失業率に変化がないこと、インフレ率は依然として高いことが主に述べられていました。
②議長会見
ウォーシュ議長は、米国経済と労働市場は依然として堅調である一方、インフレは高すぎるとの認識を示しました。特に、金融環境全般を「引き締め的」と表現するのは難しいとし、今回の25bpの利上げを「緩和の一部を取り除いた」と説明しました。
政策判断の基準としていた「基調的なインフレが2%目標に向かって明確かつ十分な速さで動いているとの確信」は得られておらず、現在はデュアル・マンデートのうち物価安定を重視する局面にあるとの姿勢を鮮明にしました。
③ご参考:経済見通し(SEP)
今回の中央値を6月時点の予測と比較すると、経済・労働市場についてより強い見通しとなる一方、インフレ見通しもやや上方修正され、政策金利の見通しは大きく引き上げられました。

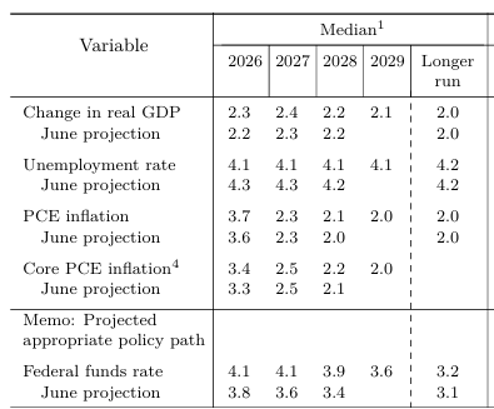
出典:Federal Reserve, Summary of Economic Projections, September 2026, Table 1より一部抜粋
(1)実質GDP成長率
2026年の実質GDP成長率は2.2%から2.3%へ、2027年は2.3%から2.4%へ上方修正されました。
(2)失業率
失業率は2026年、2027年ともに4.3%から4.1%へ引き下げられました。
(3)インフレ率
インフレについては、2026年のPCEインフレ率が3.6%から3.7%へ、コアPCEインフレ率が3.3%から3.4%へ小幅に上方修正されました。2027年については、それぞれ2.3%、2.5%と6月時点から変更されていません。
(4)FFレート
こうした見通しのもと、FFレートの中央値は大きく上方修正されました。2026年末は3.8%から4.1%、2027年末は3.6%から4.1%、2028年末は3.4%から3.9%へ上方修正されました。今回新たに示された2029年末は3.6%となっています。
④ご参考:政策金利見通し(ドットプロット)
FOMC参加者がそれぞれ「適切」と考える将来の政策金利を示すドットプロットでは、2026年、2027年、2028年、2029年の年末時点と長期のFFレートの誘導目標が示されています。
今回の政策決定後のFFレート誘導目標は3.75~4.00%ですが、2026年末のFFレート見通しの中央値は4.1%となっています。これは4.00~4.25%の誘導目標レンジに相当し、中央値では年内にさらに25bpの利上げを行う経路が示されています。(なお、参加者の見通しにはばらつきもみられます。)
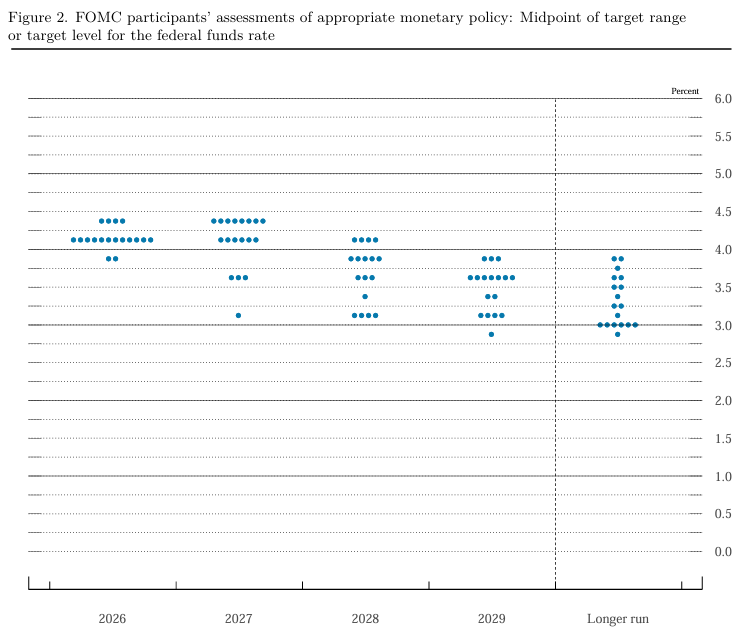
出典:Federal Reserve, Summary of Economic Projections, September 2026
2.PIMCOは今回の利上げをどう見ているか
PIMCOのエコノミスト、Tiffany Wilding氏は、「9月のFRB利上げ、単なるリスク管理にとどまらない可能性」(2026年9月16日)という同社サイトに掲載されている記事の中で、今回の利上げについて、単なるインフレ上振れリスクへの備えという「リスク管理」以上の意味を持つ可能性があると指摘しています。以下は同記事からの要約になります。
① インフレ改善のペースが鈍化
PIMCOは、基調的なインフレ指標には改善がみられるものの、FRBが重視するコアPCEインフレ率は再び加速し、3%を上回っていることに注目しています。関税、エネルギー供給、AI関連需要などによる一時的な価格上昇については、通常であればFRBがある程度看過することも考えられます。しかし、インフレ率が長期間2%目標を上回り、需要も依然として強いことから、今回の利上げにはインフレ期待を安定させる狙いがあると見ています。
一方で、現在のインフレは2022年とは性質が異なるとも指摘しています。賃金上昇率は鈍化し、生産性の上昇によって単位労働コストも抑制されていることから、現在のインフレは労働市場によって引き起こされているとはみていません。関税やコンピューターメモリー価格などの影響が薄れれば、基調的なインフレ率が低下する可能性もあるとしています。
② ウォーシュ議長の姿勢に注目
PIMCOが特に注目しているのが、ウォーシュ議長が今回の利上げを「緩和の一部を取り除いた」と表現したことです。
PIMCOによれば、この表現は政策金利を「中立的からやや引き締め的」とする他のFOMC参加者の見方とは異なります。そのため、ウォーシュ議長は今回の利上げを、単にインフレ期待が上振れるリスクへの対応としてではなく、「インフレ率をより早く2%へ戻すための政策調整」として捉えている可能性があるとしています。
また、経済見通し(SEP)ではコアPCEインフレ率が2%へ戻るのは2029年とされていますが、ウォーシュ議長は会見で経済見通し(SEP)について「自分自身の予測ではない」としたうえで、物価安定を実現する姿勢を強調しました。PIMCOはこの発言から、ウォーシュ議長が経済見通し(SEP)で示された金利経路よりも引き締め的な政策を支持する可能性もあるとみています。
PIMCOは今回のFOMCについて、ウォーシュ議長がこれまで示してきた物価安定重視の姿勢が、初めて実際の政策行動によって裏付けられた会合と位置づけています。
3.私の印象
ウォーシュ議長については、その金融政策に対する考え方はタカ派的であると、FedGuyのJoseph Wang氏が就任前から指摘していました。今回の記者会見をみても、物価安定を重視する姿勢が明確に表れていたように思います。
今回の25bpの利上げを「緩和の一部を取り除いた」と説明したことも印象的でした。この表現からは、ウォーシュ議長が想定する中立金利との関係では、なお政策金利を引き上げる余地があると考えている可能性もあります。
Jeffrey Gundlach氏はCNBCの番組”CLOSING BELL”(2026/9/16)で、2年債利回りとFFレートの関係などを理由に、自分であれば今回50bp利上げするとの見方を示していました。戦略的石油備蓄が減少している状況をあげ、エネルギー価格の上昇が他へ波及するリスクを指摘するとともに、いずれ追加利上げが必要になるとの見方を示しています。
CPIが今年のどこかで4%に達する可能性が高く、100ドルを超えている原油価格の影響がまだ他に波及しきっていない。そのような状況において、SEPで2026年末に3.7%だったPCE(中央値)が2027年末に2.3%になるには、ここから1回の利上げでは済まないだろうとしていました。
こうした見解を踏まえると、今後のFFレートを考える上で、エネルギー価格と、それがインフレ率にどのように波及するかが重要なポイントになるのではないかと思います。